Domain profilmessgeräte.de kaufen?
Wir ziehen mit dem Projekt
profilmessgeräte.de um.
Sind Sie am Kauf der Domain
profilmessgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilmessgeräte.de kaufen?
Was kostet Umsatzsteuervoranmeldung?
Die Kosten für die Umsatzsteuervoranmeldung können je nach Anbieter und Umfang der Dienstleistung variieren. Einige Steuerberater berechnen für die Erstellung und Abgabe der Umsatzsteuervoranmeldung einen festen Betrag pro Monat oder Quartal. Es gibt auch Online-Plattformen, die die Umsatzsteuervoranmeldung automatisiert und zu einem günstigeren Preis anbieten. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Letztendlich hängen die Kosten auch davon ab, ob zusätzliche Leistungen wie die Überprüfung von Belegen oder die Beratung in steuerlichen Fragen inbegriffen sind. **
Wann monatliche Umsatzsteuervoranmeldung?
Die monatliche Umsatzsteuervoranmeldung muss in der Regel bis zum 10. des Folgemonats beim Finanzamt eingereicht werden. In dieser Voranmeldung werden die Umsätze und Vorsteuern des Vormonats erfasst. Unternehmen, die regelmäßig hohe Umsätze erzielen oder zur Vorsteuererstattung berechtigt sind, müssen monatlich eine Umsatzsteuervoranmeldung abgeben. Die monatliche Voranmeldung dient dazu, die Umsatzsteuerzahlungen an das Finanzamt regelmäßig und zeitnah zu erfassen. Unternehmen sollten sich an ihre individuellen steuerlichen Pflichten und Fristen halten, um Bußgelder oder Säumniszuschläge zu vermeiden. **


Ähnliche Suchbegriffe für Umsatzsteuervoranmeldung
Top-Angebote
Produkte zum Begriff Umsatzsteuervoranmeldung:
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sensorik-BabyballDie Sensorik-Babykugel ist eine ausgezeichnete Wahl zur Unterstützung der sensorischen Entwicklung von Kleinkindern.Produkteigenschaften: Weiche, bunte Materialien für visuelle und taktile Stimulation Verschiedene Texturen zur Verbesserung der Wahrnehmung Eingebautes Rassel für auditive Stimulation Leicht zu greifen für kleine Hände Hergestellt aus sicherem, babyfreundlichem Material12,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann vierteljährliche Umsatzsteuervoranmeldung?
Die vierteljährliche Umsatzsteuervoranmeldung muss in der Regel bis zum 10. des Folgemonats nach Ablauf des jeweiligen Quartals beim Finanzamt eingereicht werden. Dies bedeutet, dass die Umsatzsteuervoranmeldung für das erste Quartal bis zum 10. April, für das zweite Quartal bis zum 10. Juli, für das dritte Quartal bis zum 10. Oktober und für das vierte Quartal bis zum 10. Januar des folgenden Jahres abgegeben werden muss. Es ist wichtig, diese Fristen einzuhalten, da bei verspäteter Abgabe Sanktionen wie Verspätungszuschläge oder sogar Bußgelder drohen können. Es empfiehlt sich daher, die vierteljährliche Umsatzsteuervoranmeldung rechtzeitig und korrekt vorzubereiten, um mögliche Probleme zu vermeiden. **
-
Ist Versteuerung Umsatzsteuervoranmeldung?
Nein, Versteuerung bezieht sich auf die Berechnung und Zahlung von Steuern auf Einkommen oder Umsatz. Die Umsatzsteuervoranmeldung ist ein spezifisches Formular, das von Unternehmen eingereicht wird, um die Umsatzsteuer, die sie im Vorquartal gesammelt haben, an das Finanzamt zu melden und zu zahlen. Die Versteuerung ist ein allgemeinerer Begriff, der sich auf die Steuerpflicht und -zahlung bezieht, während die Umsatzsteuervoranmeldung ein spezifischer Prozess ist, um die Umsatzsteuer zu deklarieren. **
-
Wann Umsatzsteuervoranmeldung monatlich?
Die Umsatzsteuervoranmeldung muss in der Regel monatlich abgegeben werden, wenn der Umsatz im vorangegangenen Jahr mehr als 7.500 Euro betragen hat. In einigen Fällen kann die Voranmeldung auch vierteljährlich erfolgen, wenn der Umsatz unter diesem Betrag liegt. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht abzugeben, um mögliche Sanktionen zu vermeiden. Die genauen Fristen können je nach Bundesland variieren, daher ist es ratsam, sich rechtzeitig über die jeweiligen Regelungen zu informieren. Bei Unsicherheiten oder Fragen zur Umsatzsteuervoranmeldung kann auch ein Steuerberater oder das Finanzamt weiterhelfen. **
-
Wann Umsatzsteuervoranmeldung quartalsweise?
Die Umsatzsteuervoranmeldung muss in der Regel quartalsweise abgegeben werden. Dies bedeutet, dass Unternehmer ihre Umsatzsteuer für jedes Quartal des Geschäftsjahres anmelden müssen. Die genauen Fristen für die Abgabe der Umsatzsteuervoranmeldung variieren je nach Land und können beispielsweise am 10. des Folgemonats nach Ablauf des Quartals liegen. Es ist wichtig, diese Fristen einzuhalten, um mögliche Sanktionen zu vermeiden. Unternehmen können jedoch auch die Möglichkeit haben, die Umsatzsteuervoranmeldung monatlich oder jährlich abzugeben, je nach Größe und Umsatz des Unternehmens. **
Was ist die Umsatzsteuervoranmeldung?
Die Umsatzsteuervoranmeldung ist eine regelmäßige Meldung, die Unternehmer an das Finanzamt senden müssen. In dieser Meldung geben sie an, wie viel Umsatzsteuer sie in einem bestimmten Zeitraum eingenommen haben und wie viel sie an das Finanzamt abführen müssen. Die Umsatzsteuervoranmeldung dient dazu, dass das Finanzamt frühzeitig über die zu erwartenden Steuerzahlungen informiert ist. Sie muss in der Regel monatlich oder quartalsweise abgegeben werden, je nach Umsatzhöhe des Unternehmens. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht und korrekt abzugeben, da bei verspäteter Abgabe oder falschen Angaben Sanktionen drohen können. **
Bis wann jährliche Umsatzsteuervoranmeldung?
Die jährliche Umsatzsteuervoranmeldung muss in der Regel bis spätestens zum 10. Februar des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich dabei um eine Zusammenfassung der Umsatzsteuer, die im vergangenen Jahr angefallen ist. In der Voranmeldung werden die Umsätze und Vorsteuern des Vorjahres erfasst und die zu zahlende Umsatzsteuer berechnet. Es ist wichtig, die Frist für die Abgabe der Umsatzsteuervoranmeldung einzuhalten, um mögliche Sanktionen zu vermeiden. Bei Fragen oder Unsicherheiten zur jährlichen Umsatzsteuervoranmeldung sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuervoranmeldung:
-
Datenanalyse: Rahmen für die Qualitätskontrolle von Automotoren, Taschenbuch von Ikrom Kambarov,Jamshid Inoyatkhodjaev, Verlag Unser Wissen,Datenanalyse: Rahmen Für Die Qualitätskontrolle Von Automotoren, Taschenbuch Von Ikrom Kambarov,jamshid Inoyatkhodjaev, Verlag Unser Wissen, 978-620-5-39954-5, Seitenanzahl: 5226,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Uhren-Messschieber, Messgenauigkeit +/-0,02Präzision und Langlebigkeit vereinen sich in diesem mechanischen Messschieber aus rostfreiem Stahl. Mit einer Messgenauigkeit von 0,02 mm und einem Messbereich von 150 mm ist er ideal für präzise Außen-, Innen-, Stufen- und Tiefenmessungen. Die schwarz skalierten Messschienen und das drehbare Skalenblatt garantieren eine einfache Ablesbarkeit. Dieser Messschieber entspricht der Norm DIN 862 und bietet dank seiner Feststellschraube eine sichere Handhabung. Geliefert in einem stabilen Kunststoffetui, ist er bestens geschützt und leicht zu transportieren. Perfekt für den täglichen Einsatz in der Werkstatt oder im industriellen Umfeld. Wichtige Details Technische Daten: * Messbereich: 150 mm * Messgenauigkeit: 0,02 mm * Kopfhöhe: 40,0 mm * Zeigerumdrehung: 1.0Material & Normen: * Material: Rostfreier Stahl * Norm: DIN 862Funktionen: * Für Außen-, Innen-, Stufen- und Tiefenmessungen * Mit Feststellschraube und drehbarem Skalenblatt * Skalenteilung in schwarz * Mit GewindetabelleVerpackung: * Stabiles Kunststoffetui69,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Umsatzsteuervoranmeldung?
Die Kosten für die Umsatzsteuervoranmeldung können je nach Anbieter und Umfang der Dienstleistung variieren. Einige Steuerberater berechnen für die Erstellung und Abgabe der Umsatzsteuervoranmeldung einen festen Betrag pro Monat oder Quartal. Es gibt auch Online-Plattformen, die die Umsatzsteuervoranmeldung automatisiert und zu einem günstigeren Preis anbieten. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Letztendlich hängen die Kosten auch davon ab, ob zusätzliche Leistungen wie die Überprüfung von Belegen oder die Beratung in steuerlichen Fragen inbegriffen sind. **
-
Wann monatliche Umsatzsteuervoranmeldung?
Die monatliche Umsatzsteuervoranmeldung muss in der Regel bis zum 10. des Folgemonats beim Finanzamt eingereicht werden. In dieser Voranmeldung werden die Umsätze und Vorsteuern des Vormonats erfasst. Unternehmen, die regelmäßig hohe Umsätze erzielen oder zur Vorsteuererstattung berechtigt sind, müssen monatlich eine Umsatzsteuervoranmeldung abgeben. Die monatliche Voranmeldung dient dazu, die Umsatzsteuerzahlungen an das Finanzamt regelmäßig und zeitnah zu erfassen. Unternehmen sollten sich an ihre individuellen steuerlichen Pflichten und Fristen halten, um Bußgelder oder Säumniszuschläge zu vermeiden. **
-
Wann vierteljährliche Umsatzsteuervoranmeldung?
Die vierteljährliche Umsatzsteuervoranmeldung muss in der Regel bis zum 10. des Folgemonats nach Ablauf des jeweiligen Quartals beim Finanzamt eingereicht werden. Dies bedeutet, dass die Umsatzsteuervoranmeldung für das erste Quartal bis zum 10. April, für das zweite Quartal bis zum 10. Juli, für das dritte Quartal bis zum 10. Oktober und für das vierte Quartal bis zum 10. Januar des folgenden Jahres abgegeben werden muss. Es ist wichtig, diese Fristen einzuhalten, da bei verspäteter Abgabe Sanktionen wie Verspätungszuschläge oder sogar Bußgelder drohen können. Es empfiehlt sich daher, die vierteljährliche Umsatzsteuervoranmeldung rechtzeitig und korrekt vorzubereiten, um mögliche Probleme zu vermeiden. **
-
Ist Versteuerung Umsatzsteuervoranmeldung?
Nein, Versteuerung bezieht sich auf die Berechnung und Zahlung von Steuern auf Einkommen oder Umsatz. Die Umsatzsteuervoranmeldung ist ein spezifisches Formular, das von Unternehmen eingereicht wird, um die Umsatzsteuer, die sie im Vorquartal gesammelt haben, an das Finanzamt zu melden und zu zahlen. Die Versteuerung ist ein allgemeinerer Begriff, der sich auf die Steuerpflicht und -zahlung bezieht, während die Umsatzsteuervoranmeldung ein spezifischer Prozess ist, um die Umsatzsteuer zu deklarieren. **
Ähnliche Suchbegriffe für Umsatzsteuervoranmeldung
-
Sensorik-BabyballDie Sensorik-Babykugel ist eine ausgezeichnete Wahl zur Unterstützung der sensorischen Entwicklung von Kleinkindern.Produkteigenschaften: Weiche, bunte Materialien für visuelle und taktile Stimulation Verschiedene Texturen zur Verbesserung der Wahrnehmung Eingebautes Rassel für auditive Stimulation Leicht zu greifen für kleine Hände Hergestellt aus sicherem, babyfreundlichem Material12,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
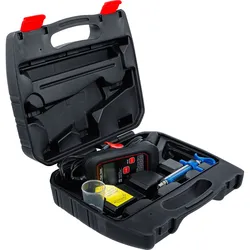
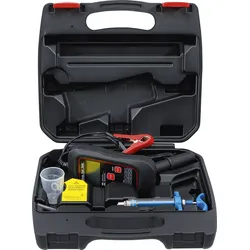
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuervoranmeldung monatlich?
Die Umsatzsteuervoranmeldung muss in der Regel monatlich abgegeben werden, wenn der Umsatz im vorangegangenen Jahr mehr als 7.500 Euro betragen hat. In einigen Fällen kann die Voranmeldung auch vierteljährlich erfolgen, wenn der Umsatz unter diesem Betrag liegt. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht abzugeben, um mögliche Sanktionen zu vermeiden. Die genauen Fristen können je nach Bundesland variieren, daher ist es ratsam, sich rechtzeitig über die jeweiligen Regelungen zu informieren. Bei Unsicherheiten oder Fragen zur Umsatzsteuervoranmeldung kann auch ein Steuerberater oder das Finanzamt weiterhelfen. **
-
Wann Umsatzsteuervoranmeldung quartalsweise?
Die Umsatzsteuervoranmeldung muss in der Regel quartalsweise abgegeben werden. Dies bedeutet, dass Unternehmer ihre Umsatzsteuer für jedes Quartal des Geschäftsjahres anmelden müssen. Die genauen Fristen für die Abgabe der Umsatzsteuervoranmeldung variieren je nach Land und können beispielsweise am 10. des Folgemonats nach Ablauf des Quartals liegen. Es ist wichtig, diese Fristen einzuhalten, um mögliche Sanktionen zu vermeiden. Unternehmen können jedoch auch die Möglichkeit haben, die Umsatzsteuervoranmeldung monatlich oder jährlich abzugeben, je nach Größe und Umsatz des Unternehmens. **
-
Was ist die Umsatzsteuervoranmeldung?
Die Umsatzsteuervoranmeldung ist eine regelmäßige Meldung, die Unternehmer an das Finanzamt senden müssen. In dieser Meldung geben sie an, wie viel Umsatzsteuer sie in einem bestimmten Zeitraum eingenommen haben und wie viel sie an das Finanzamt abführen müssen. Die Umsatzsteuervoranmeldung dient dazu, dass das Finanzamt frühzeitig über die zu erwartenden Steuerzahlungen informiert ist. Sie muss in der Regel monatlich oder quartalsweise abgegeben werden, je nach Umsatzhöhe des Unternehmens. Es ist wichtig, die Umsatzsteuervoranmeldung fristgerecht und korrekt abzugeben, da bei verspäteter Abgabe oder falschen Angaben Sanktionen drohen können. **
-
Bis wann jährliche Umsatzsteuervoranmeldung?
Die jährliche Umsatzsteuervoranmeldung muss in der Regel bis spätestens zum 10. Februar des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich dabei um eine Zusammenfassung der Umsatzsteuer, die im vergangenen Jahr angefallen ist. In der Voranmeldung werden die Umsätze und Vorsteuern des Vorjahres erfasst und die zu zahlende Umsatzsteuer berechnet. Es ist wichtig, die Frist für die Abgabe der Umsatzsteuervoranmeldung einzuhalten, um mögliche Sanktionen zu vermeiden. Bei Fragen oder Unsicherheiten zur jährlichen Umsatzsteuervoranmeldung sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.